IL PORTAFOGLIO MODELLO DI CERTIFICATI E DERIVATI
Un’asset allocation ottimale calibrata mensilmente sulle analisi macroeconomiche del nostro Ufficio Studi, che utilizza certificati settoriali dal marcato profilo asimmetrico. Nasce così il portafoglio modello di Certificati e Derivati, un’asset allocation modello gratuita e statica che ogni mese verrà riproposta sulla base delle condizioni di mercato(*).

COMPOSIZIONE SETTORIALE
I PESI DEL PORTAFOGLIO DI OTTOBRE

IL COMMENTO DELL’UFFICIO STUDI DI CERTIFICATI E DERIVATI
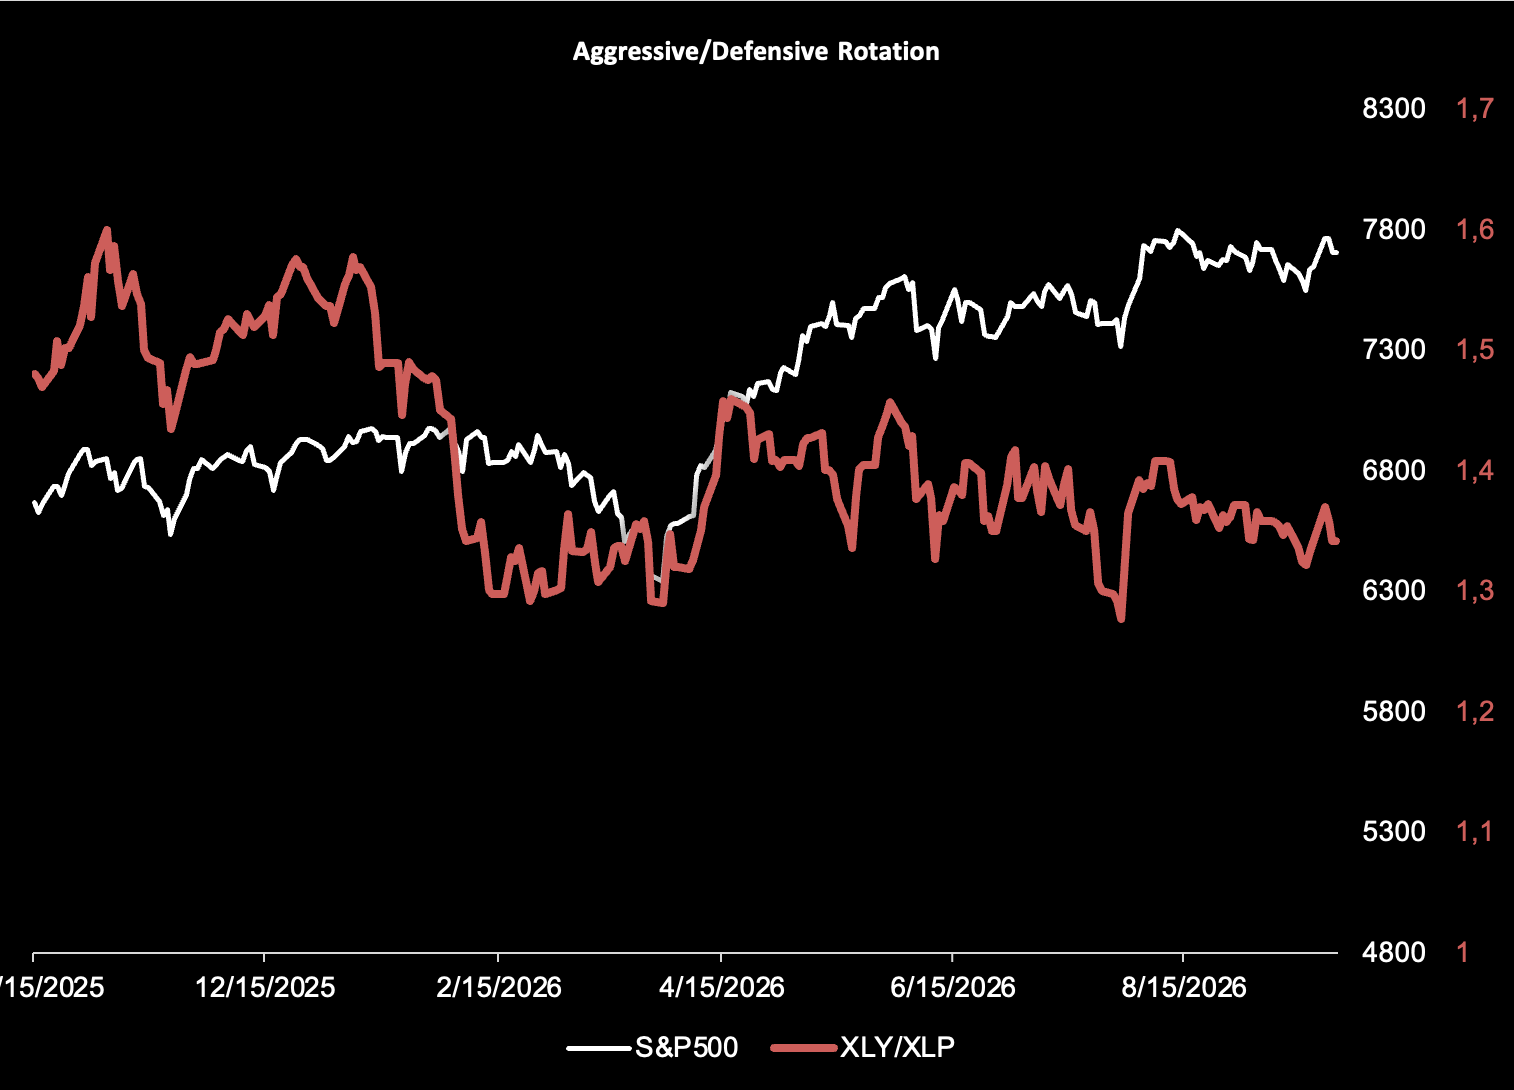
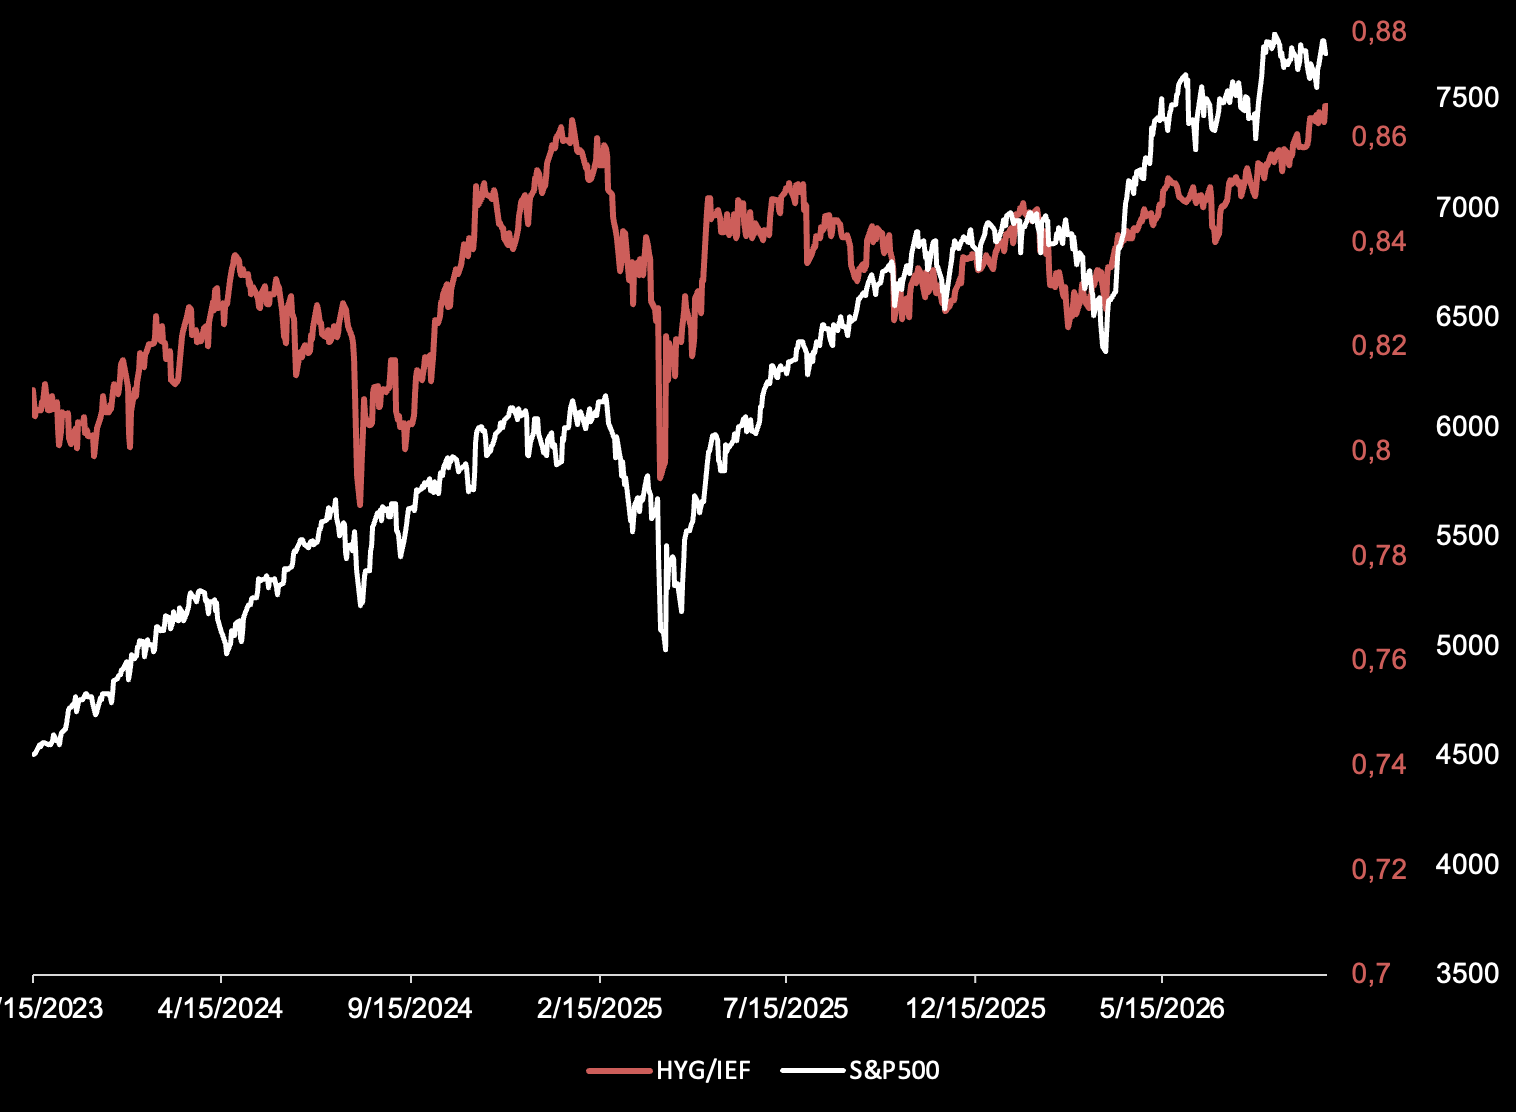
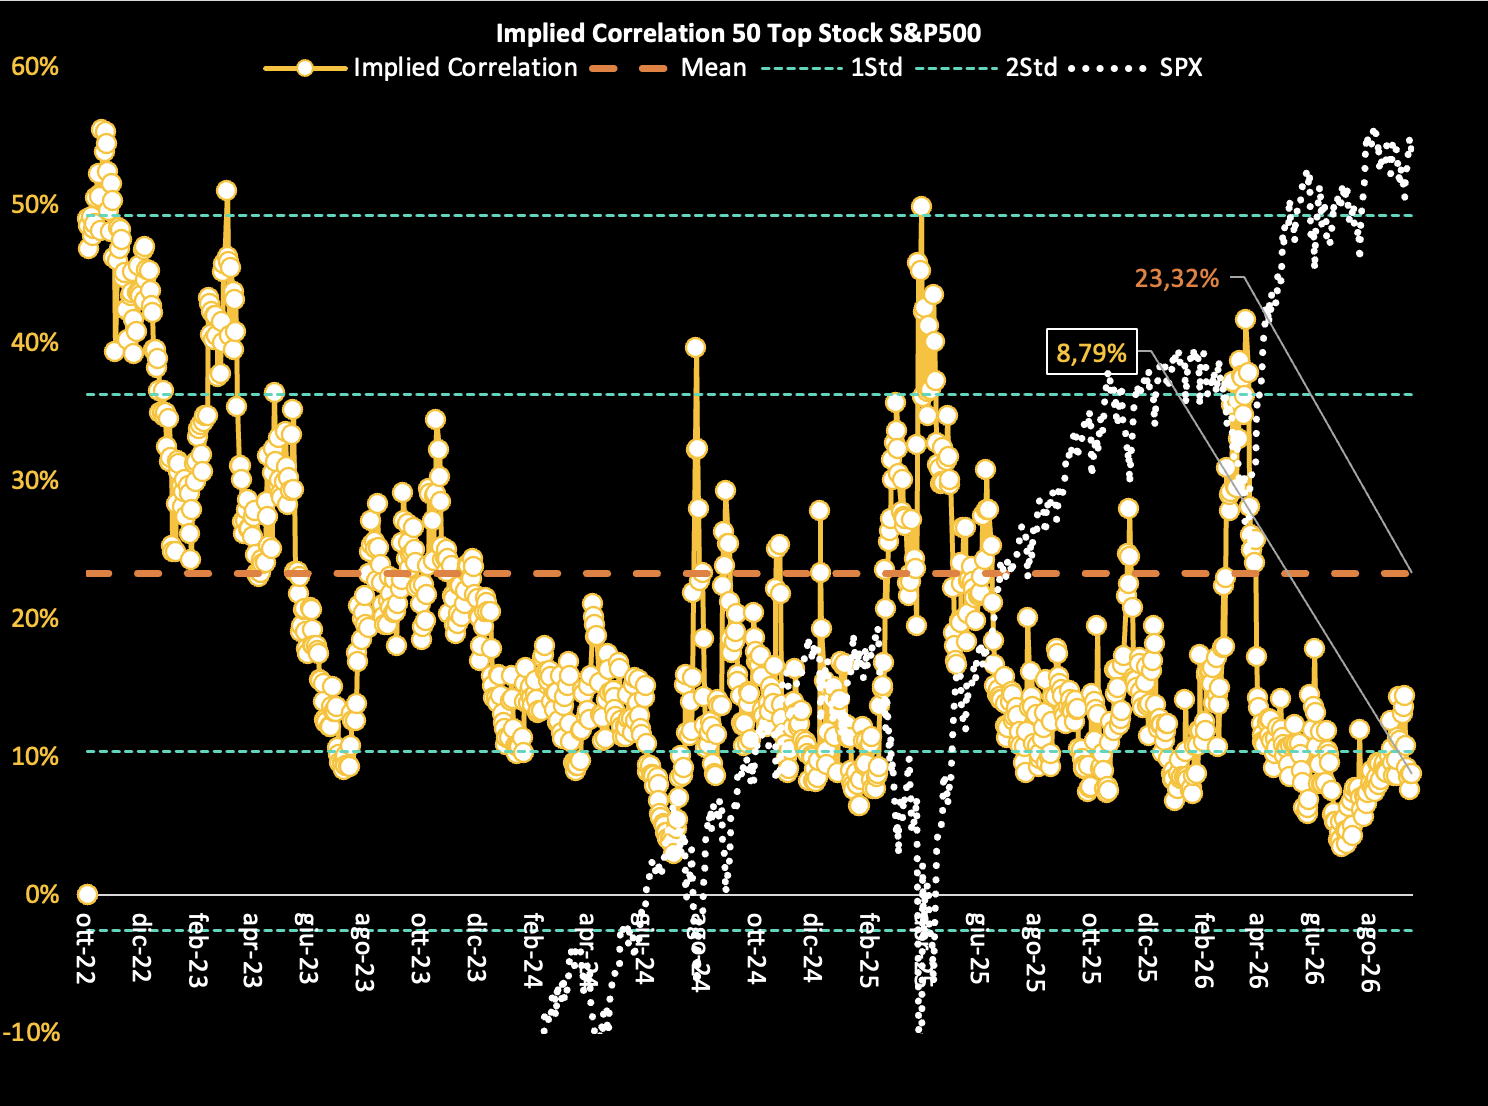
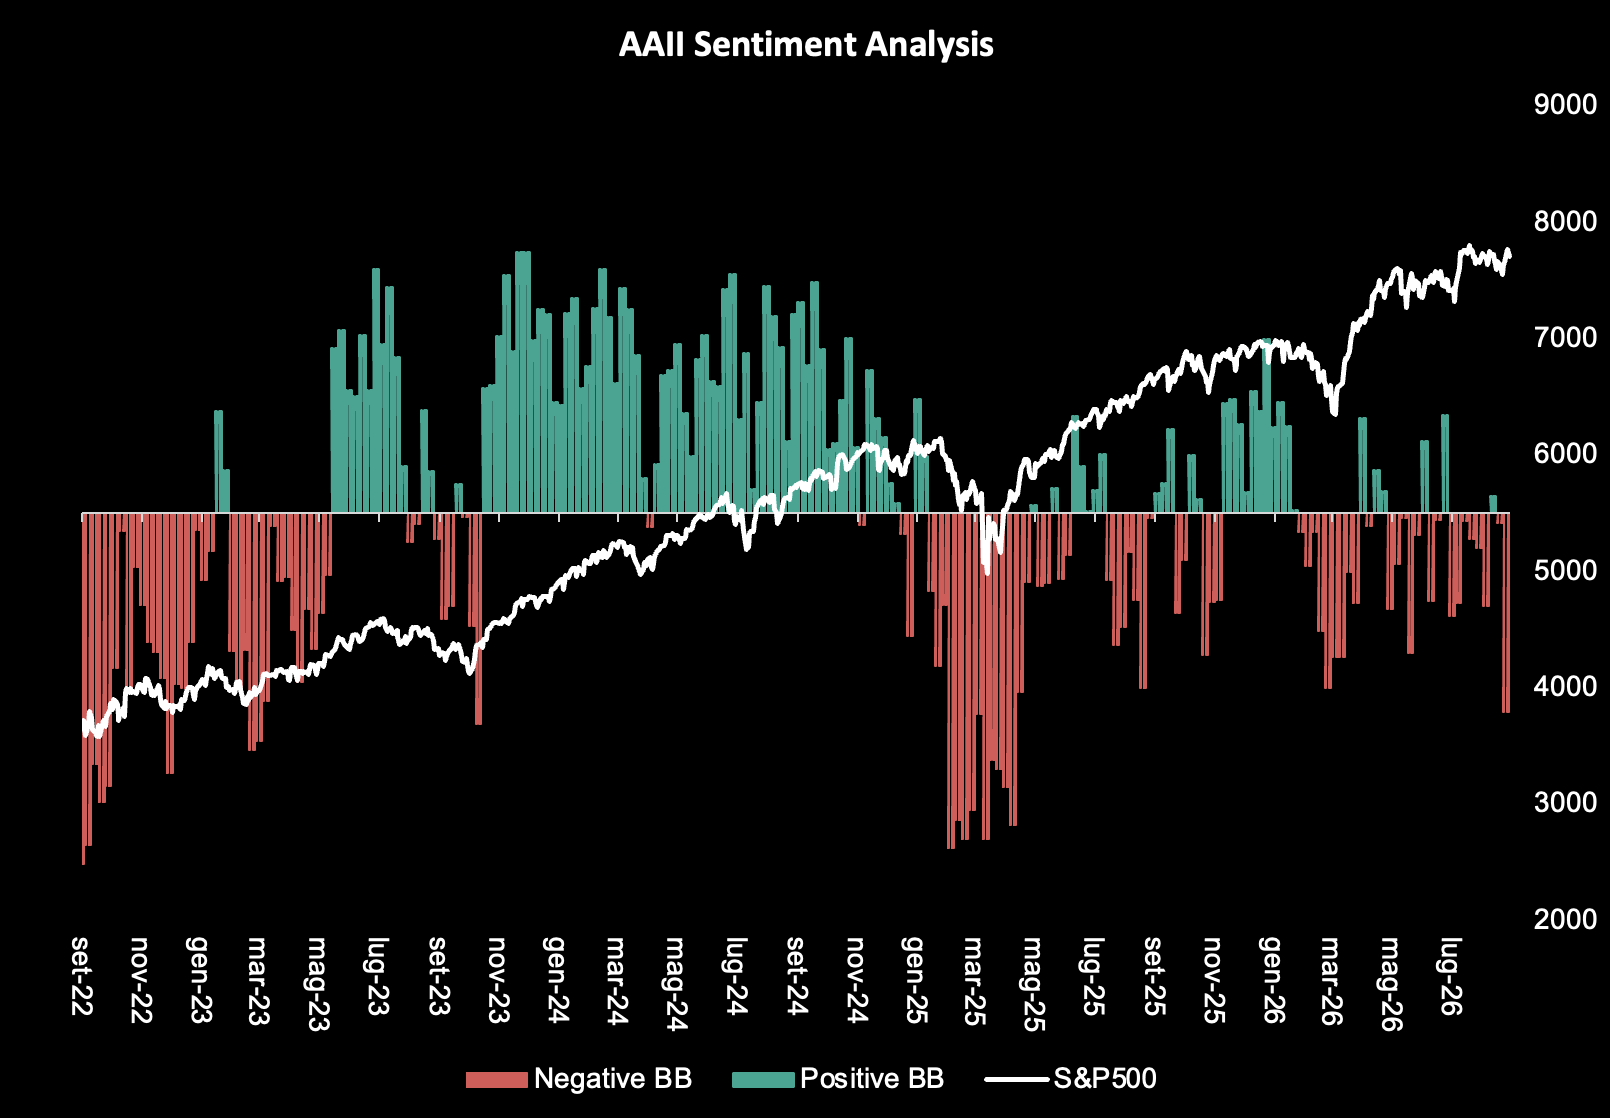
L’S&P 500 non mette a segno rialzi prolungati da inizio giugno e la partecipazione interna si è assottigliata: soltanto il 29% dei titoli tratta sopra la media mobile a 50 giorni e il 53% sopra quella a 200. L’insieme degli elementi suggerisce più un consolidamento che una rottura del trend rialzista, anche perché settembre resta una finestra stagionalmente fragile.
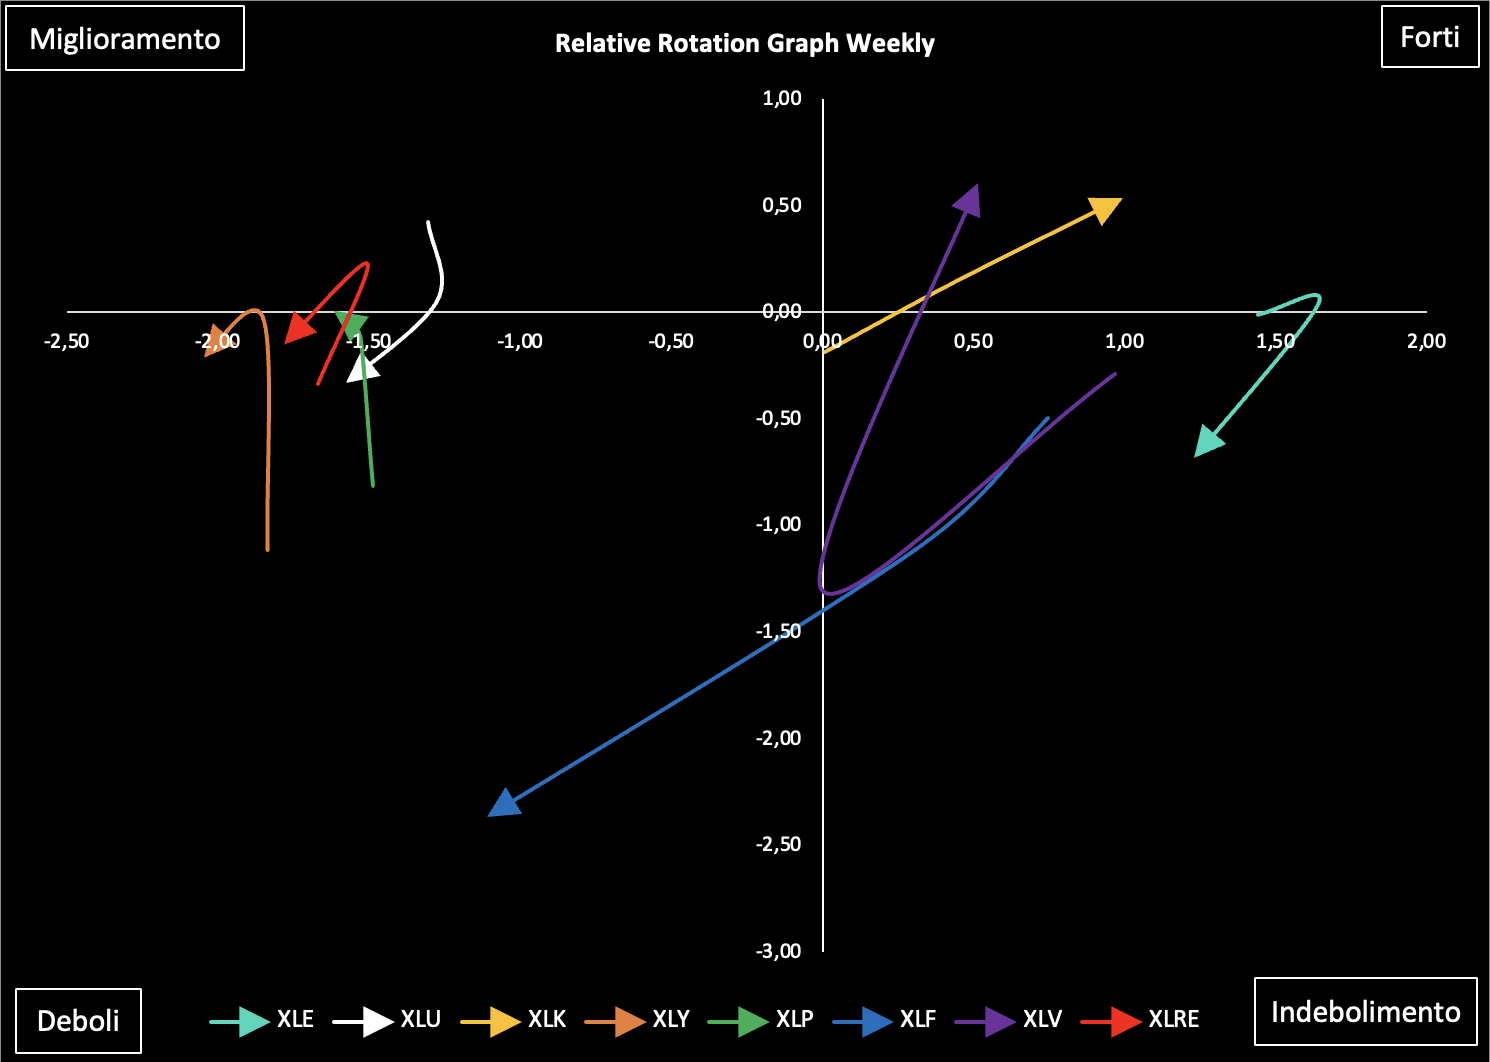
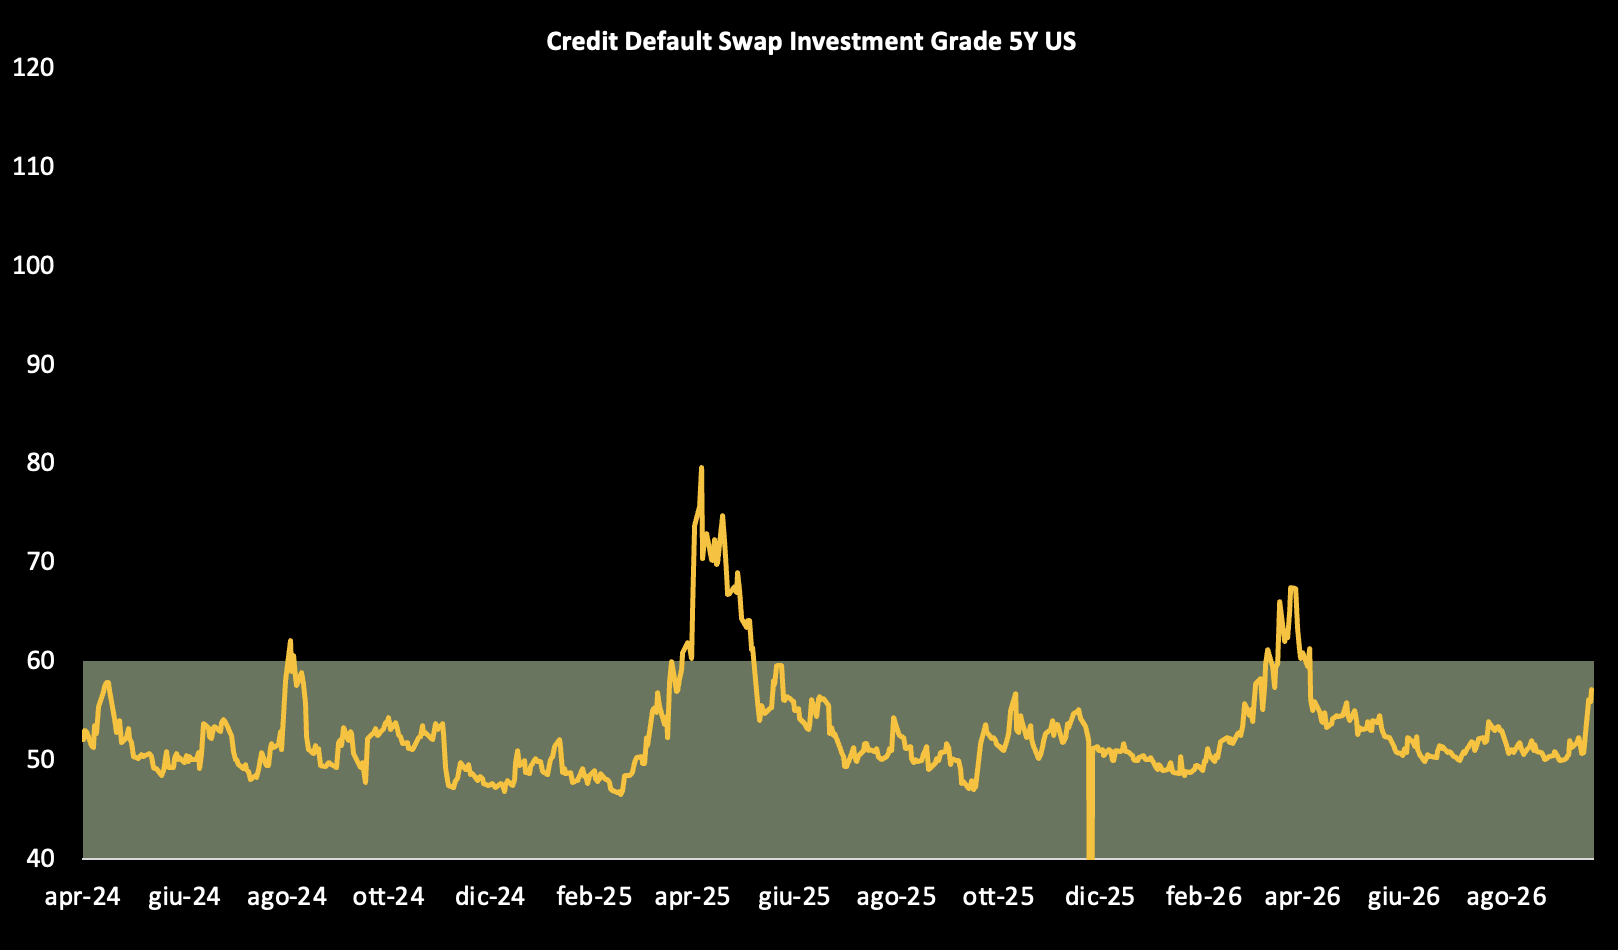
La pressione maggiore arriva dal costo del capitale: la Federal Reserve ha alzato nuovamente i tassi e la curva SOFR incorpora una traiettoria persino più restrittiva del dot plot. Il rendimento reale del Treasury decennale è salito al 2,67% circa superando la crescita potenziale reale americana, stimata intorno al 2,5% e destinata a rallentare ulteriormente negli anni successivi. È un passaggio delicato: episodi simili si sono già visti nel 1994, nel 2000 e nel 2007, periodi associati a shock sui tassi o sulla crescita. A rovinare ulteriormente il quadro c’è il petrolio: il greggio sopra i 100 dollari non appare ancora sufficiente per spezzare la crescita americana ma sei mesi di strozzature nell’offerta stanno alimentando pressioni inflazionistiche proprio mentre l’accessibilità economica resta un problema. Azioni, bond e petrolio stanno quindi muovendosi come parti della stessa equazione: il greggio resta negativamente correlato all’S&P 500 mentre l’azionario mantiene una relazione positiva con i prezzi obbligazionari. Anche l’intelligenza artificiale ha perso parte della spinta: da oltre tre mesi il trade appare fermo con spesa per token e tassi di leasing delle GPU piatti o in calo mentre per la DRAM continua a salire. Il tema resta sostenuto dagli utili, molto diversi da quelli inesistenti della bolla internet, e un forward P/E intorno a 20 volte non segnala da solo una bolla seppur il vero rischio è che la raccolta di capitale, già enorme, trovi un limite, deludendo le aspettative. Proprio gli utili intanto restano forti, con il terzo trimestre che dovrebbe vedere una crescita del 24% circa. In parallelo, Bitcoin, commodity, managed futures, REIT, strategie hedged e cash tornano a guadagnare spazio come diversificatori.
Asset Allocation
Il portafoglio modello di questo mese include cinque certificati selezionati in base all’attuale regime di volatilità, progettati per offrire una significativa riduzione dei rischi, entro i limiti delle barriere, senza rinunciare a un rendimento competitivo. A livello di sottostanti, la diversificazione è distribuita tra finanziari (58%), indici internazionali (23%) e settore tecnologico (19%), mentre, a livello di strutture, la ricerca sul secondario si è concentrata su certificati dotati di opzione Airbag, Callable e Step Down.
I certificati presentano barriere capitale comprese tra il 30% e il 60%, ed anche in caso di ribassi marcati dei sottostanti, purché contenuti entro questi limiti, offrono un elevato grado di protezione in particolare modo se è presente l’opzione Airbag. Le cedole consentono di accedere a rendimenti sostenuti e variano tra lo 0,78% e l’1,00% mensile, e risultano essere competitivi se rapportati al grado di protezione condizionata offerto dalle strutture.
Le soluzioni caratterizzate dalle opzioni Airbag e Step Down potenziano la resilienza del portafoglio sui titoli a volatilità più elevata, in un contesto di incertezza geopolitica che si riflette in una maggiore volatilità sui tassi. I basket sono stati selezionati sia in funzione dell’esposizione settoriale sia della volatilità relativa e delle caratteristiche specifiche degli asset nell’attuale regime macro-finanziario. L’analisi di scenario evidenzia la robustezza del portafoglio anche in condizioni di stress: in uno scenario estremo di ribasso del 50% dei sottostanti, il rendimento atteso a scadenza (ipotizzando quindi il mancato rimborso anticipato) è pari al -15,49%; diversamente, in uno scenario di ribasso del 70%, la perdita stimata sarebbe del 57,69%. Al contrario, in condizioni di mercato neutrali, il rendimento atteso si attesterebbe al 33,44%.
Con una durata media di 3,33 anni e un rendimento annuo attuale del 10,03%, questo portafoglio rappresenta una scelta strategica per bilanciare esposizione al rischio e stabilità dei ritorni.
Analisi di scenario a scadenza
del portafoglio

IMPORTANTE
Il portafoglio modello mensile rappresenta un’asset allocation dinamica, una fotografia sull’attuale contesto di mercato che viene seguita attraverso la scelta di certificati d’investimento sui settori prescelti. Ogni mese, senza alcun vincolo di continuità, possono venire selezionati altri Isin pur sul medesima tipologia di sottostante in quanto ritenuti potenzialmente più efficienti. Il portafoglio modello mensile rappresenta un’asset allocation dinamica, una fotografia sull’attuale contesto di mercato che viene seguita attraverso la scelta di certificati d’investimento sui settori prescelti. Ogni mese, senza alcun vincolo di continuità, possono venire selezionati altri Isin pur sul medesima tipologia di sottostante in quanto ritenuti potenzialmente più efficienti.
Esempio
Nell’asset allocation di luglio 2023 era presente un certificato agganciato a Solaredge. Tale certificato nel mese di ottobre è stato oggetto di operazione di switch per tramite di due diverse alternative. Tale comunicazione è stata riservata a coloro che avevano attivato il servizio di monitoraggio.

LASCIA I TUOI CONTATTI PER RIMANERE SEMPRE AGGIORNATO
Lasciando la tua mail riceverai mensilmente l’avviso all’avvenuta pubblicazione della nuova asset allocation mensile
Se volete rimanere aggiornati su questa asset allocation proposta con reinvestimenti di cedole, riallocazione sulla base del mutato contesto macro, alert sullo stacco delle cedole, eventuali operazioni di switch, compilate il form per richiedere informazioni sui nostri servizi scrivete una mail a segreteria@certificatiederivati.it per ricevere informazioni sul servizio offerto.
Si specifica che tale servizio è riservato ai soli consulenti finanziari
La presente comunicazione potrebbe essere riconducibile alla fattispecie di “raccomandazione di investimento” ai sensi della Market Abuse Regulation, per maggiori informazioni si rinvia al seguente link.
Telefono
06.40419088